Mon Epargne

Captures d’écran
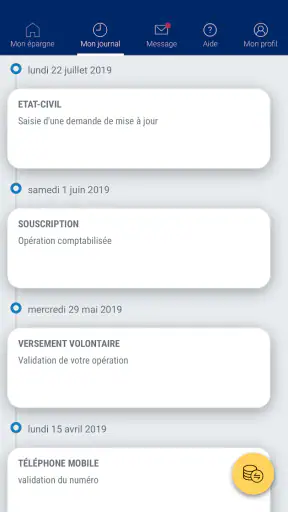
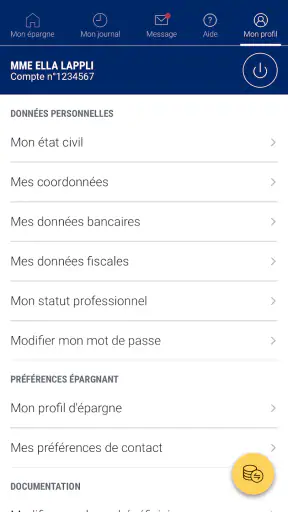
Détails
- Note
- 3.76K avis
- Version
- 4.5.1
- Développeur
- Amundi
Analyse par Norviv
Quand je veux suivre une épargne liée à mon entreprise sans jongler entre plusieurs documents, je cherche surtout une chose : une vue claire de mes placements et de leur évolution. C’est précisément sur ce point que Mon Epargne, l’application d’Amundi dédiée à l’épargne salariale et à la retraite, se montre intéressante. Elle ne cherche pas à remplacer une banque généraliste ni à transformer la gestion financière en jeu ; elle sert plutôt de point d’accès mobile à une épargne professionnelle que l’on consulte souvent trop rarement.
Développée par Amundi, cette application gratuite appartient à la catégorie finance et s’adresse principalement aux personnes qui disposent d’un dispositif d’épargne salariale ou de retraite associé à leur activité professionnelle. L’accueil réservé par les utilisateurs est solide, avec une moyenne de 4,6 sur 5 fondée sur environ 14 000 évaluations. Elle dépasse aussi le million d’installations, ce qui montre qu’elle répond à un besoin assez concret, pas seulement à une curiosité de téléchargement.
Mon impression générale est simple : l’application est surtout utile pour reprendre la main sur une épargne que l’on laisse facilement dormir. Elle devient moins pertinente si l’on cherche un outil complet pour gérer un compte courant, comparer tous les produits du marché ou construire un portefeuille entièrement personnalisé. Son intérêt vient de son lien avec l’épargne salariale et la retraite, pas d’une ambition de couvrir toute la finance personnelle.
Le suivi mobile comme véritable point fort
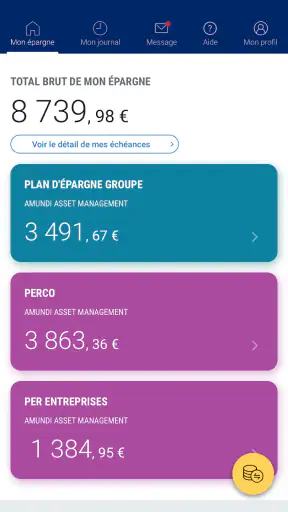
La capacité la plus importante de Mon Epargne est le suivi centralisé de son épargne professionnelle depuis un téléphone. Dans la pratique, cela change surtout la fréquence à laquelle on regarde ses avoirs. Un espace consulté depuis un navigateur, avec des identifiants que l’on ne retrouve pas toujours, finit souvent par être oublié. Une application installée sur le mobile rend la consultation plus naturelle, notamment après une prime, un changement d’emploi ou une période de variation des marchés.
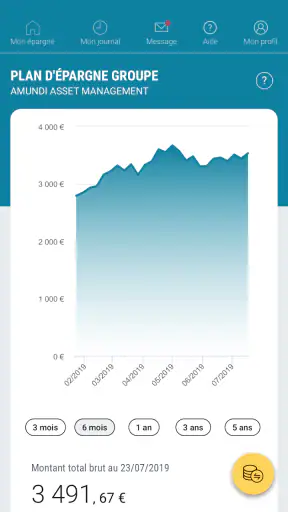
Ce suivi n’a pas seulement un intérêt esthétique. Il permet de replacer une décision professionnelle dans son contexte financier. Lorsqu’une somme arrive sur un dispositif d’épargne salariale, je peux plus facilement vérifier où elle se situe, observer l’évolution de mes placements et réfléchir à la suite au lieu de laisser le choix initial devenir permanent par défaut. Cette visibilité ne garantit évidemment pas un meilleur rendement, mais elle réduit le risque de gérer son épargne par oubli.
J’apprécie aussi le fait que l’application reste spécialisée. Une interface consacrée à l’épargne salariale et à la retraite évite de mélanger les dépenses quotidiennes, les prélèvements et les placements dans le même écran. Pour quelqu’un qui veut répondre à une question précise — « où en est mon épargne professionnelle ? » — cette spécialisation peut être plus confortable qu’une application bancaire remplie de fonctions sans rapport avec ce besoin.
Il faut toutefois garder une distinction importante : voir son épargne dans une application ne signifie pas que l’on dispose d’un conseil financier personnalisé. Mon Epargne facilite l’accès à l’information et le suivi, mais je ne lui confierais pas seule une décision importante sans lire les documents associés à mon dispositif, comprendre les conditions applicables et vérifier les conséquences fiscales ou professionnelles de l’opération envisagée.
Des articles sélectionnés pour vous

SHEIN : quand un achat déraille, peut-on encore corriger le tir ?

Galerie photo : retrouver ses images sans se perdre dans les effets

Jeu de Coloriage: Bébé Couleur, une activité simple pour les petites pauses

Temu après un faux pas : l’application aide-t-elle à reprendre la main ?

PowerDirector : le montage mobile gagne en fluidité sans perdre le contrôle

Slam : Une Révolution Grâce à la Dernière Mise à Jour Android
Une interface pensée pour une consultation ponctuelle
Je trouve son positionnement particulièrement adapté à une consultation ponctuelle plutôt qu’à une surveillance permanente. L’épargne salariale n’est pas un compte que l’on doit forcément ouvrir plusieurs fois par jour. Une utilisation raisonnable consiste à regarder son espace après un événement important : versement, arbitrage, changement dans la situation professionnelle ou période où l’on fait le point sur ses objectifs.
Cette approche évite aussi une erreur fréquente. Consulter trop souvent la valeur d’un placement peut pousser à réagir émotionnellement à une fluctuation de court terme. L’application rend l’accès simple, mais c’est à l’utilisateur de choisir une cadence saine. Pour ma part, je la considérerais comme un tableau de bord à consulter lors d’un rendez-vous financier personnel, pas comme un fil d’actualité à rafraîchir continuellement.
Le fait qu’elle soit gratuite enlève un obstacle évident à l’essai. En revanche, la gratuité de l’application ne doit pas être confondue avec l’absence de frais liés aux produits d’épargne eux-mêmes. Ces deux sujets sont différents. Avant de prendre une décision, je regarderais donc les caractéristiques du plan concerné plutôt que de déduire quoi que ce soit du prix affiché pour le téléchargement.
Ce que l’on peut réellement en faire au quotidien
Le premier usage concret est la vérification rapide de sa situation. Au lieu d’attendre un relevé ou de rechercher une information dans une ancienne communication, j’ouvre l’application lorsque je veux me rappeler l’état de mon épargne professionnelle. Cette habitude est utile pour préparer un échange avec les ressources humaines, un conseiller ou simplement une réflexion personnelle sur la répartition de ses économies.
Le deuxième usage consiste à relier l’application aux moments où l’on prend des décisions. Par exemple, une personne qui reçoit une participation ou une prime peut consulter son espace avant de choisir entre conserver la somme dans le dispositif ou envisager une autre utilisation, lorsque les règles de son plan le permettent. L’application ne remplace pas la lecture des conditions, mais elle donne un point de départ plus immédiat.
Le troisième est le suivi lors d’une transition professionnelle. Quand on change d’employeur, l’épargne accumulée peut facilement passer au second plan derrière les démarches administratives. Garder un accès mobile aide à ne pas perdre de vue ce patrimoine. C’est un avantage discret, mais important : les petites sommes oubliées au fil des emplois peuvent finir par représenter une part significative de l’épargne à long terme.
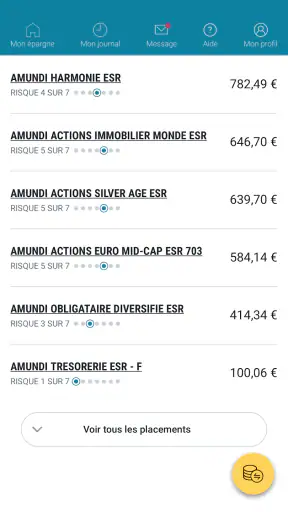
Je conseille aussi de l’utiliser pour préparer une revue annuelle. Avant de regarder uniquement le montant total, je noterais les questions à éclaircir : quelle est la répartition actuelle, quel est l’objectif de chaque compartiment, quelle échéance est envisagée, et quelle part de risque semble acceptable ? Cette méthode transforme une simple consultation en démarche utile. Elle évite de confondre une hausse récente avec une stratégie forcément adaptée.
Le scénario où l’application prend tout son sens
Imaginez une personne qui reçoit une prime d’intéressement au printemps, puis n’y pense plus pendant plusieurs mois. Elle sait qu’elle possède une épargne liée à son emploi, mais ne se souvient plus exactement de sa répartition ni de la dernière fois où elle l’a consultée. Avec Mon Epargne, elle peut commencer par ouvrir son espace depuis son téléphone, vérifier sa situation et réunir les éléments nécessaires avant de décider quoi faire.
Le bénéfice principal n’est pas de prendre une décision en quelques secondes. C’est de faire disparaître la première friction : retrouver l’information. Une fois les données sous les yeux, cette personne peut comparer sa situation avec son budget, son épargne de précaution et ses projets. Elle peut ensuite chercher un avis adapté si la décision dépasse ses connaissances. Pour moi, c’est le meilleur rôle de l’application : rendre la première étape suffisamment simple pour que l’on ne repousse pas indéfiniment le sujet.
Autre exemple, un salarié prépare un changement d’entreprise et veut dresser la liste de ses placements avant son départ. Il peut utiliser l’application comme un aide-mémoire pour identifier l’épargne professionnelle à prendre en compte dans son bilan. Ce n’est pas une solution complète à toutes les formalités de mobilité, mais elle peut éviter qu’un ancien dispositif sorte complètement du radar.
Dans ces situations, l’application est plus utile lorsqu’elle accompagne une routine. Je pourrais programmer un rappel personnel après chaque période de versement, puis un bilan plus large une ou deux fois par an. Le rappel ne vient pas nécessairement de l’application elle-même : une alerte dans le calendrier suffit. L’astuce est d’associer la consultation à un événement précis plutôt que d’attendre d’y penser spontanément.
Une méthode prudente pour interpréter ce que l’on voit
Lorsque l’on consulte un solde, la tentation est de juger immédiatement la qualité du placement à partir d’une seule variation. Je préfère regarder la durée prévue, le niveau de risque accepté et l’objectif du dispositif. Une application mobile rend les chiffres accessibles, mais elle ne donne pas automatiquement le recul nécessaire pour les interpréter. C’est pourquoi je déconseille de modifier une allocation uniquement parce qu’une valeur a bougé depuis la dernière consultation.
Un autre réflexe utile consiste à distinguer trois questions : combien ai-je aujourd’hui, pourquoi cette épargne est-elle investie de cette manière, et quand pourrais-je en avoir besoin ? La première relève du suivi. Les deux autres demandent davantage de réflexion. Mon Epargne répond bien au premier besoin et peut aider à préparer les suivants, mais elle ne dispense pas de comprendre les règles de son contrat ou de son plan.
Je vérifierais également l’identité du dispositif avant toute action, surtout si plusieurs employeurs ou plusieurs solutions d’épargne ont jalonné mon parcours. Une application pratique peut donner une impression de simplicité alors que la situation personnelle reste complexe. Cette prudence est particulièrement importante lorsqu’une somme est destinée à un projet proche, car l’horizon change la manière dont on devrait considérer le risque.
Les compromis à accepter avant de l’installer
La spécialisation de Mon Epargne est à la fois sa force et sa limite. Si votre besoin concerne exclusivement l’épargne salariale ou la retraite, une application dédiée peut être plus lisible qu’un agrégateur bancaire. Si vous voulez suivre vos dépenses, vos comptes courants, vos livrets, vos assurances et vos investissements dans une seule vue, vous préférerez probablement une application bancaire ou un outil d’agrégation plus large.
Je ne la choisirais pas non plus comme unique outil d’apprentissage financier. Elle peut vous aider à consulter votre situation, mais une personne débutante aura encore besoin de ressources pédagogiques indépendantes pour comprendre la diversification, l’horizon de placement, les risques et les règles propres à son épargne. La présence d’un solde et d’une évolution ne suffit pas à expliquer si une stratégie correspond à un objectif personnel.
Il faut aussi accepter que l’expérience dépende de la situation professionnelle de chacun. L’application est conçue autour de l’épargne gérée dans l’écosystème d’Amundi. Elle n’a donc pas le même intérêt pour quelqu’un qui ne possède aucun dispositif concerné. Avant de l’installer, je vérifierais simplement que mon entreprise, mon ancien employeur ou mon régime de retraite est bien lié à l’espace auquel je cherche à accéder. Cette vérification évite une installation sans utilité réelle.
La connexion peut également être un moment de friction, comme avec toute application financière. Je recommande de garder ses informations d’accès dans un gestionnaire sécurisé plutôt que dans une note non protégée, et de ne pas effectuer de consultation sur un appareil partagé. Ce conseil ne vient pas d’une fonction particulière de l’application : c’est une précaution générale qui devient d’autant plus importante lorsque l’on consulte des données patrimoniales depuis un mobile.
Enfin, la facilité d’accès peut donner envie de multiplier les arbitrages. Pour moi, c’est le principal risque comportemental d’un outil de suivi mobile. Plus une information est disponible, plus on peut être tenté d’agir sans avoir défini de règle. Une bonne utilisation consiste à décider à l’avance dans quelles circonstances on réévalue son épargne, puis à s’y tenir autant que possible.
Comparaison avec les solutions habituelles
Face à un espace web classique, Mon Epargne gagne surtout en disponibilité. Le téléphone est déjà l’outil que l’on utilise pour organiser sa journée, vérifier ses comptes ou répondre à une demande professionnelle. Accéder à son épargne dans ce même environnement réduit le détour mental. En revanche, un navigateur sur ordinateur peut rester préférable pour lire attentivement de longs documents, comparer plusieurs informations ou effectuer une analyse plus posée.
Face à une application bancaire généraliste, elle offre une approche plus ciblée. Une banque rassemble souvent davantage de produits et de mouvements financiers, mais cette richesse peut rendre moins visible une épargne professionnelle précise. Mon Epargne est donc meilleure pour la question « que devient mon épargne salariale ? », tandis qu’une application bancaire est généralement plus pratique pour la question « comment se porte l’ensemble de mes finances ce mois-ci ? »
Face à un tableur personnel, l’application a l’avantage de donner accès à l’information liée au compte sans obliger l’utilisateur à recopier chaque valeur. Le tableur reste toutefois supérieur pour construire des scénarios, additionner plusieurs établissements ou suivre ses objectifs sur mesure. Je les verrais comme deux outils complémentaires : l’application pour consulter la source, le tableur pour organiser une vision patrimoniale plus large.
Cette comparaison montre pourquoi je ne présenterais pas Mon Epargne comme une solution universelle. Elle est pertinente quand le problème est l’accès à une épargne professionnelle spécifique. Elle l’est moins quand le problème est l’absence de budget, le suivi des dépenses ou la construction d’un portefeuille multi-établissements.
Pour quels utilisateurs le téléchargement vaut le coup
Je la recommande en priorité aux salariés qui disposent déjà d’une épargne salariale ou d’un produit de retraite associé à Amundi et qui consultent rarement leur situation. Ils ont le plus à gagner de la visibilité immédiate. Elle peut aussi convenir aux personnes qui changent régulièrement d’employeur et veulent conserver un réflexe de suivi de leurs anciens dispositifs au lieu de les oublier.
Elle me paraît également adaptée aux utilisateurs qui préfèrent une interface mobile simple à un espace financier plus vaste. Si vous voulez vérifier un montant, observer l’évolution de votre épargne et préparer une décision, son format spécialisé peut être rassurant. La note moyenne de 4,6 et ses quelque 14 000 évaluations suggèrent en tout cas qu’elle répond à une attente réelle auprès d’un public déjà concerné.
En revanche, je conseillerais de passer votre chemin si vous cherchez d’abord une gestion budgétaire complète, une comparaison de produits de nombreux établissements ou un accompagnement pédagogique approfondi. Dans ces cas, une application bancaire généraliste, un agrégateur ou un outil de budget sera probablement plus adapté. Installer Mon Epargne ne résoudra pas un besoin qui se situe en dehors de l’épargne salariale et de la retraite.
Le classement PEGI 3 indique une accessibilité très large sur le plan de l’âge, mais cela ne transforme pas l’application en outil destiné aux enfants. La finance reste un domaine où la personne qui consulte doit comprendre ce qu’elle regarde et disposer des droits nécessaires sur le compte concerné. Je la considère donc comme une application pour adultes ou jeunes actifs qui commencent à suivre leur patrimoine professionnel.
Sur le plan technique, la version actuelle est 4.5.1 et l’application fonctionne à partir d’Android 8.0. Ces éléments sont utiles à vérifier avant l’installation, surtout si vous utilisez un appareil ancien. L’application est proposée gratuitement, ce qui rend le test facile, mais la vraie question reste l’éligibilité de votre épargne et la régularité avec laquelle vous comptez vous en servir.
Mon avis après l’avoir intégrée à une routine financière
Je retiens surtout une application de consultation, pas une plateforme de décision autonome. Sa valeur apparaît lorsque je l’utilise pour ne plus laisser mon épargne salariale dans un angle mort. Elle m’aide à retrouver l’information, à préparer un bilan et à relier une décision professionnelle à mes objectifs personnels. C’est déjà beaucoup, car la meilleure stratégie financière reste inutile si l’on ne sait plus où se trouvent ses placements.
Son principal mérite est donc très concret : elle transforme une démarche que l’on remet facilement à plus tard en une consultation accessible depuis le mobile. Son principal défaut découle du même choix : elle ne couvre pas toute la vie financière et ne doit pas être prise pour un conseiller. Il faut compléter son usage par la lecture des règles du dispositif, une réflexion sur l’horizon et, si nécessaire, un avis compétent.
Après une sortie le 17 mars 2017, l’application a évolué jusqu’à sa version actuelle, ce qui explique son positionnement déjà bien installé auprès des utilisateurs. Avec plus d’un million d’installations, elle n’est pas un outil confidentiel réservé à quelques spécialistes. Pour autant, sa pertinence reste personnelle : elle dépend moins de sa popularité que de la présence d’une épargne Amundi à suivre.
En résumé, je conseillerais Mon Epargne à toute personne qui possède une épargne salariale ou retraite liée à Amundi et veut enfin la consulter régulièrement. Je l’utiliserais comme un tableau de bord mobile, avec une règle simple : regarder, comprendre, puis décider calmement. Si votre besoin est plus large que ce périmètre, une autre solution sera sans doute meilleure. Mais pour rendre son épargne professionnelle visible et plus difficile à oublier, c’est un outil pratique, gratuit et suffisamment ciblé pour trouver sa place dans une routine financière raisonnable.
Foire aux questions
01Qu’est-ce que l’application Mon Epargne et à quoi sert-elle ?
Mon Epargne est une application destinée à aider les utilisateurs à suivre et à gérer leur épargne depuis leur smartphone. Elle permet généralement de consulter la situation de ses placements, de visualiser l’évolution de son épargne et d’accéder à différentes informations liées à ses contrats. Son intérêt principal est de centraliser le suivi financier dans une interface mobile, sans devoir se connecter systématiquement depuis un ordinateur.
02L’application Mon Epargne est-elle gratuite à télécharger et à utiliser ?
Le téléchargement de Mon Epargne peut être gratuit depuis la boutique officielle Android ou iOS, mais cela ne signifie pas que tous les produits d’épargne accessibles dans l’application sont sans frais. Les éventuels coûts dépendent des contrats souscrits, des opérations réalisées et de l’organisme gestionnaire. Avant toute action, il est donc recommandé de consulter les conditions tarifaires et les documents contractuels associés à votre épargne.
03Comment se connecter à Mon Epargne pour la première fois ?
Lors de la première connexion, l’application peut demander les identifiants fournis par votre établissement ou vous inviter à créer un accès à partir de vos informations personnelles et contractuelles. Une validation supplémentaire, comme un code reçu par SMS, une notification ou une authentification biométrique, peut également être nécessaire. En cas de difficulté, utilisez uniquement la procédure officielle de récupération d’accès proposée dans l’application.
04Mon Epargne permet-elle de réaliser des opérations sur ses placements ?
Selon le type de compte ou de contrat associé, Mon Epargne peut proposer différentes opérations, comme effectuer un versement, modifier la répartition de son épargne, demander un retrait ou consulter des documents. Les fonctions disponibles ne sont toutefois pas identiques pour tous les utilisateurs. Certaines opérations peuvent être soumises à des délais, à des conditions contractuelles ou à une validation supplémentaire avant leur exécution.
05Mes données personnelles et financières sont-elles protégées dans Mon Epargne ?
Mon Epargne traite des informations sensibles, notamment les données d’identification et les détails liés à l’épargne. Il est essentiel de télécharger l’application uniquement depuis Google Play ou l’App Store, puis de vérifier régulièrement les mises à jour disponibles. Pour renforcer la sécurité, utilisez un mot de passe unique, activez la biométrie si elle est proposée et évitez de vous connecter sur un réseau Wi-Fi public non sécurisé.


